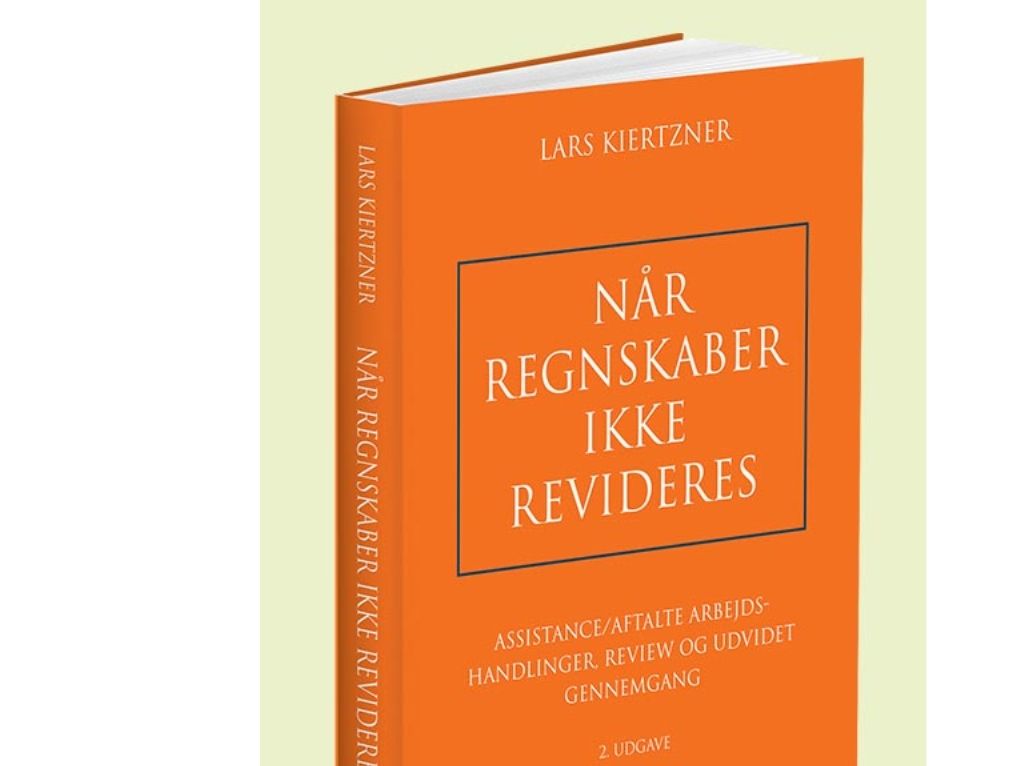
Tämän kirjan toisessa painoksessa käsitellään tilintarkastajan tehtäviä tilinpäätösten yhteydessä silloin, kun perimmäisenä tavoitteena on antaa muu lausunto kuin tilintarkastajan lausunto
Kirjassa käsitellään näitä neljää tehtävää A-Z lainsäädännön, standardien ja käytännön näkökohtien perusteella
Der er tre væsentlige årsager til ajourføringen. Reguleringen af udvidet gennemgang blev ajourført i 2017 med virkning fra 1. januar 2018, undtagen for erklæringen, hvor de nye bestemmelser først fandt anvendelse 30. juni 2018 eller senere. Hertil er der siden 2013 opnået erfaring med ydelsen, herunder takseringen af forseelser i Revisornævnet. Udvidet gennemgang er slået igennem på markedet som det foretrukne alternativ, når regnskaber ikke revideres, men der dog skal afgives eller ønskes afgivet en erklæring med sikkerhed. Assistance med regnskabsopstilling har vundet yderligere terræn siden version 1.0 fra 2013. Dette har aktualiseret en skærpet fokusering på revisors pligter og ansvar ved denne opgavetype. Herunder i et nyt afsnit særligt på klager over assistance i Revisornævnet. Sidst, men absolut ikke mindst, er opdateringen nødvendig under hensyn til, at den tidligere udgave byggede på revisorloven 2008, der sidenhen er erstattet af revisorloven 2016. Dette har især
h
Undertitel
Avustaminen/järjestetyt työtoimet, uudelleentarkastelu ja laajennettu uudelleentarkastelu
Forfatter
Lars Kiertzner
Sprog
Englanti
Sideantal
0
Indbinding
Vihko
Udgave
2
Forlag
Karnov Group Denmark A/S
Tema gruppe(r)
Taloushallinto ja kirjanpito
ISBN10
8761941042
ISBN13
9788761941046
Löydämme tuotteen järjestelmästämme helposti seuraavalla tuotenumerolla
SKU:
9788761941046
EAN:
9788761941046
Miksi samalla tuotteella on monta eri tuotesivua tai tuotenumeroa?
Valmistajat usein julkaisevat saman tuotteen monella eri tuotenumerolla. Usein eroa on vain pakkauksessa. Eri tuotepakkaus saattaa olla suunniteltu eri valtioille.
Yritämme parhaamme mukaan laittaa samat tuotteet saman tuotenumeron alle, mutta joskus sama tuote on eri tuotenumeroilla sivullamme.